Guías de Finanzas Personales

Introducción
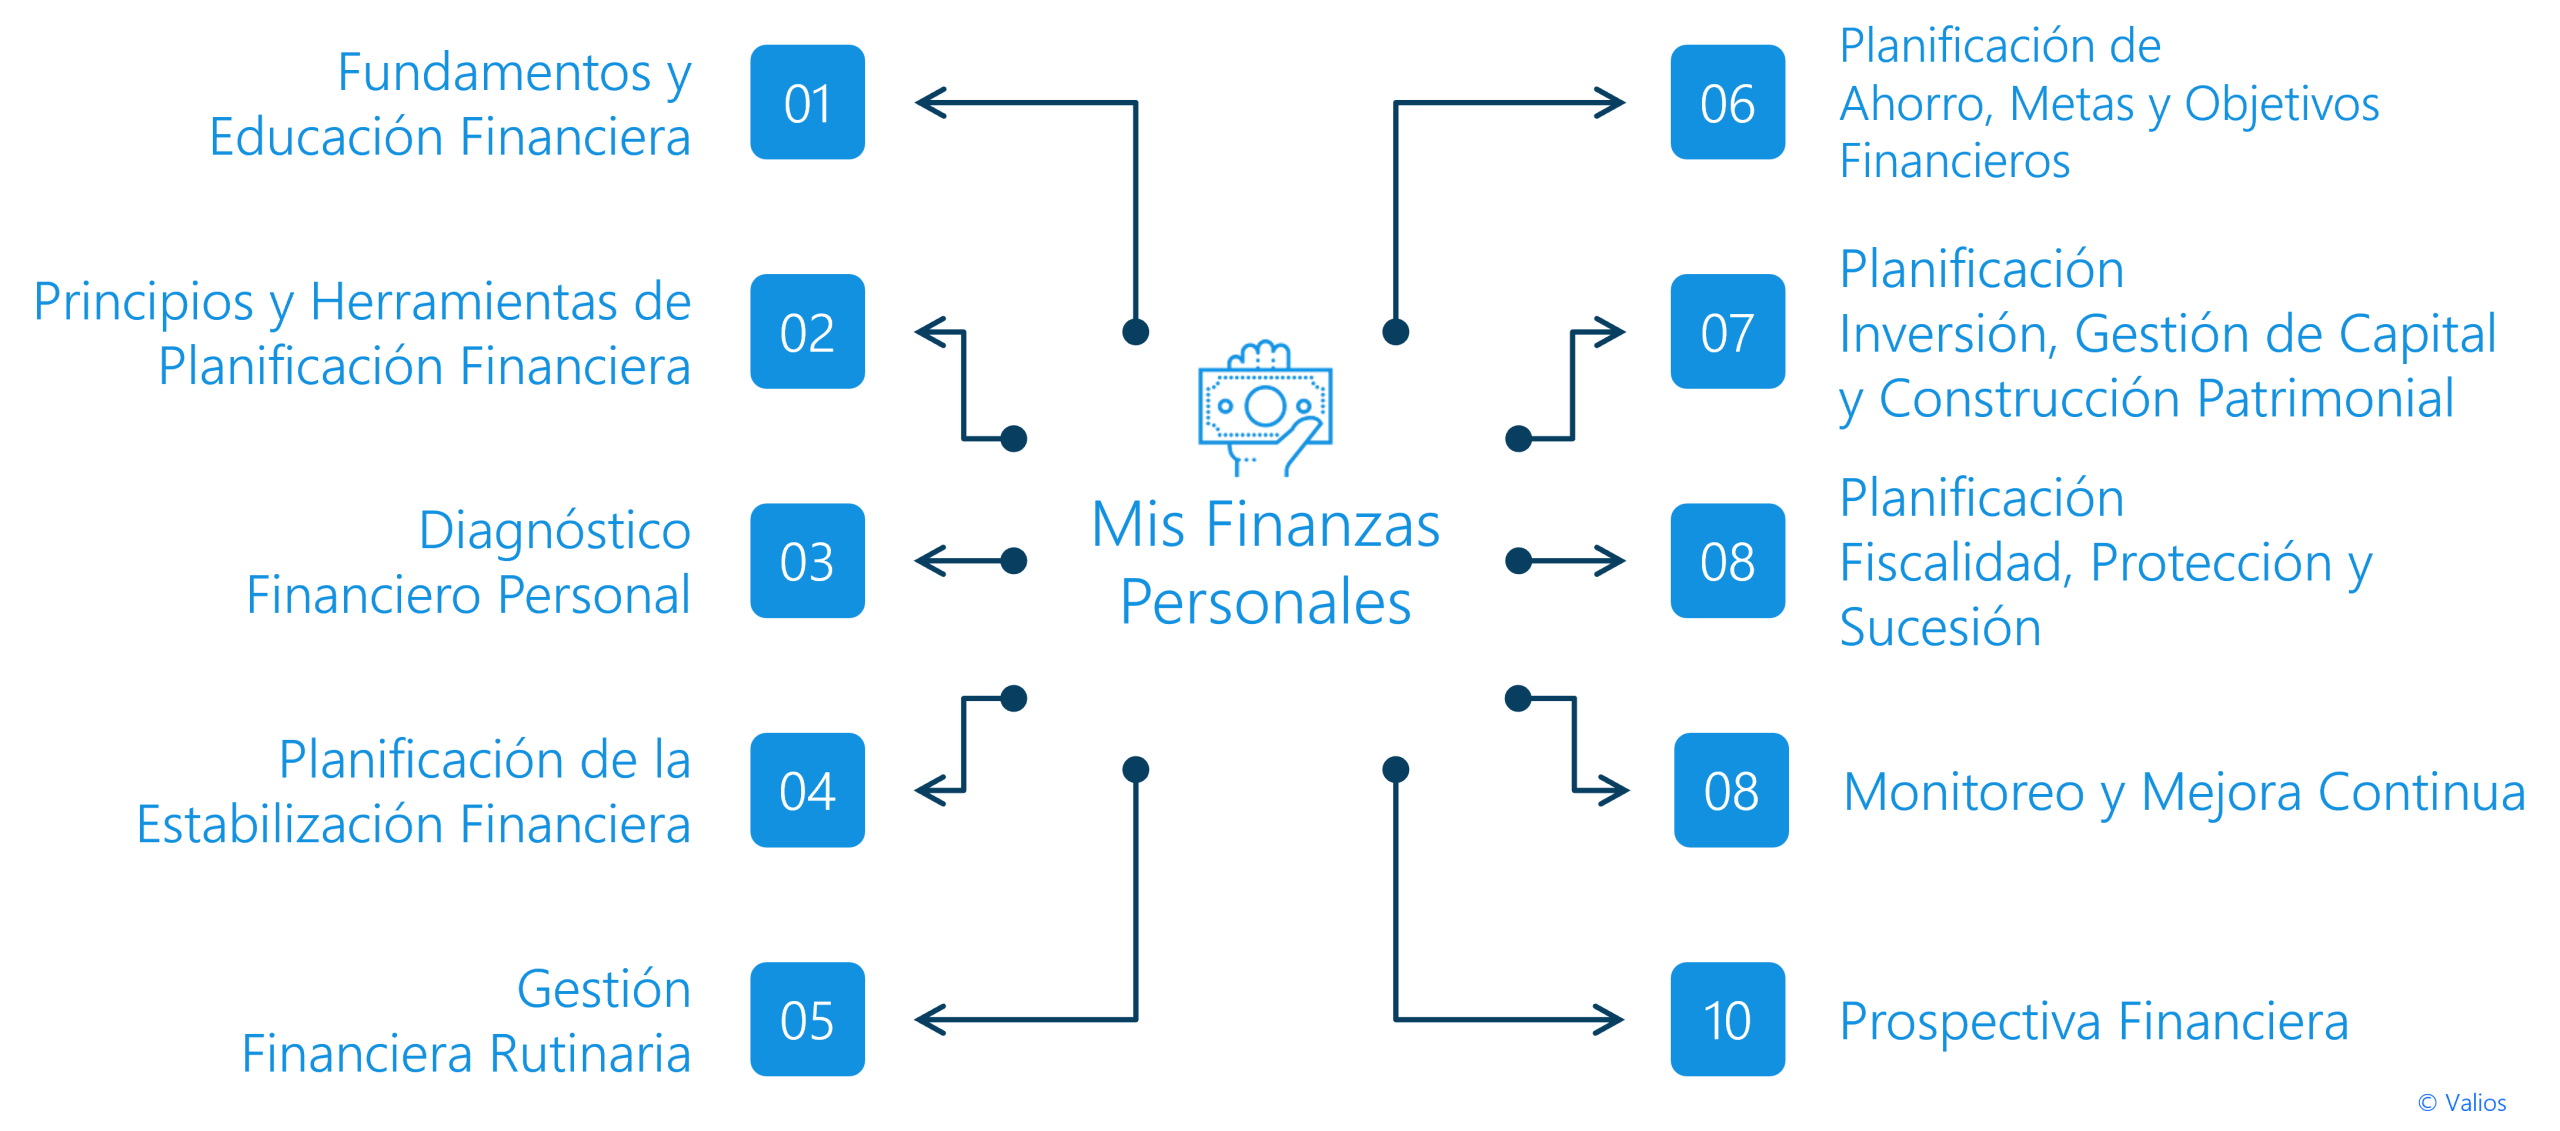
Esquema General de Contenidos
Pilar 01:
Fundamentos y Educación Financiera
Fundamentos y Educación Financiera
Esta sección constituye la puerta de entrada al mundo de las finanzas personales. Aquí el usuario encontrará las bases conceptuales que le permitirán comprender cómo funciona el dinero en su vida cotidiana, cuáles son los principios universales de la buena gestión financiera y de qué manera las emociones y comportamientos influyen en sus decisiones económicas. Es importante porque establece un lenguaje común y una mentalidad correcta para avanzar en todo el Plan Financiero Vital, asegurando que cualquier persona, sin importar su nivel de conocimiento previo, tenga un punto de partida sólido y aplicable.
Conceptos básicos de finanzas personales
En esta subsección el usuario conocerá definiciones esenciales: ingresos, gastos, ahorro, inversión, activos y pasivos. Comprenderá cómo se relacionan entre sí y por qué constituyen el núcleo de su salud financiera. Es fundamental dominar estos conceptos para interpretar estados financieros personales y tomar decisiones informadas.
Principios de buenas prácticas financieras
Aquí se presentan reglas universales de disciplina económica: gastar menos de lo que se gana, planificar el futuro, evitar deudas innecesarias y priorizar el ahorro. El usuario descubrirá por qué estas prácticas, respaldadas por décadas de experiencia y estudios, son el cimiento de cualquier estrategia financiera sostenible.
Psicología del dinero y comportamiento financiero
En esta parte se explica cómo las emociones, sesgos cognitivos y hábitos influyen en las decisiones financieras. El usuario encontrará ejemplos de comportamientos comunes, como la compra impulsiva o el exceso de confianza, y aprenderá por qué reconocer estos patrones es clave para mejorar su relación con el dinero.
Costo de oportunidad e interés compuesto (introductorio)
Esta subsección introduce dos principios cruciales: cada decisión financiera implica renunciar a otra alternativa, y el tiempo puede multiplicar el valor del dinero gracias al interés compuesto. El usuario comprenderá la importancia de decidir con visión de largo plazo y de comenzar a ahorrar e invertir lo antes posible.
Sesgos conductuales comunes en las decisiones financieras
Aquí se exploran sesgos como el presente sesgado, la aversión a la pérdida y la ilusión de control. El usuario sabrá cómo afectan su planificación y cómo mitigarlos para tomar decisiones más racionales. Comprender estas trampas mentales es fundamental para no sabotear su propio Plan Financiero Vital.
Pilar 02:
Principios y Herramientas de Planificación Financiera
Principios y Herramientas de Planificación Financiera
En este Pilar el usuario encontrará las bases metodológicas y las herramientas prácticas para comenzar a planificar de manera organizada sus finanzas. Es importante porque transforma conceptos teóricos en instrumentos aplicables que permitirán llevar un control consciente de ingresos, gastos, activos y pasivos. Dentro del Plan Financiero Vital, esta etapa representa el paso de la educación a la acción: aquí se crean los primeros documentos y estructuras que servirán de soporte al diagnóstico y a las decisiones futuras. El usuario aprenderá a construir su presupuesto, elaborar estados financieros personales y manejar un calendario que integre su vida económica con sus metas.
Fundamentos de planificación financiera personal
El usuario conocerá los principios que guían la planificación efectiva: establecer objetivos, evaluar recursos, analizar riesgos y diseñar un plan alcanzable. Se resaltará la importancia de la coherencia entre metas, ingresos y gastos.
Presupuesto personal
En esta subsección se explican diferentes metodologías para elaborar un presupuesto. El usuario podrá comparar enfoques y elegir el más adecuado según su estilo de vida, entendiendo por qué un presupuesto es la herramienta básica para controlar y orientar sus finanzas.
Ver: Presupuesto Personal
Estados Financieros Personales (EFP: balance, estado de resultados, flujo de efectivo)
Aquí se muestra cómo aplicar los principios contables a la vida personal. El usuario aprenderá a preparar sus estados financieros para tener una visión clara de su patrimonio, de su capacidad de generar ingresos y de su liquidez.
Calendario financiero personal
El lector descubrirá la utilidad de organizar pagos, ingresos y ahorros en un calendario. Comprenderá que anticipar fechas críticas, como impuestos, seguros o cuotas, ayuda a evitar imprevistos y fortalece la disciplina financiera.
Metodología del Plan Financiero Vital (PFV)
En esta parte se introduce el marco que guiará todo el proceso de planificación financiera personal. El usuario comprenderá cómo cada Pilar del PFV se conecta de manera progresiva, y por qué seguir una metodología estructurada aumenta la probabilidad de alcanzar sus objetivos a largo plazo.
Pilar 03:
Diagnóstico Financiero Personal
Diagnóstico Financiero Personal
En este Pilar el usuario aprenderá a evaluar objetivamente su situación financiera actual. Es importante porque, antes de tomar decisiones estratégicas, es necesario saber desde dónde se parte. El diagnóstico financiero permite identificar fortalezas y debilidades, descubrir riesgos ocultos y establecer prioridades de acción. Dentro del Plan Financiero Vital, este pilar actúa como una radiografía económica personal, ofreciendo la información esencial para definir metas realistas y construir un plan sólido. El usuario encontrará aquí herramientas de análisis, ratios clave y proyecciones que facilitarán un conocimiento profundo de su salud financiera.
Ratios financieros personales (Introducción)
El usuario descubrirá cómo calcular e interpretar indicadores que muestran el estado de sus finanzas. Estos ratios permiten medir la capacidad de pago inmediato, el Pilar de deuda asumido, la eficiencia del ahorro y el grado de avance en la construcción patrimonial.
Indicadores de Liquidez y Reserva de Emergencia
Aquí se analizará la facilidad con la que los activos pueden convertirse en efectivo para cubrir obligaciones. El usuario aprenderá por qué la liquidez es vital para enfrentar imprevistos y mantener estabilidad en el corto plazo.
Análisis de endeudamiento y riesgo
Esta subsección aborda la importancia de conocer el peso de las deudas dentro del patrimonio. El usuario aprenderá a distinguir entre deuda productiva y deuda riesgosa, entendiendo cómo un exceso de obligaciones puede comprometer la libertad financiera.
Indicadores de ahorro e inversión
El lector encontrará métricas que miden cuánto de sus ingresos se destinan al ahorro y a la inversión. Estos indicadores son cruciales para valorar si la persona avanza hacia la acumulación patrimonial o si necesita ajustar sus hábitos de gasto.
Evaluación de protección y seguros (screening inicial)
Aquí se revisa si el usuario cuenta con coberturas mínimas de salud, vida e incapacidad. Este chequeo inicial es clave para detectar vulnerabilidades y preparar el terreno para un plan de protección más completo en pilares posteriores.
Análisis de jubilación y proyección futura
El usuario comprenderá cómo estimar sus necesidades de ingreso en la jubilación y evaluar si su ritmo actual de ahorro es suficiente. Se mostrarán cálculos básicos para proyectar ingresos y gastos a largo plazo.
Pruebas de estrés (Stress testing) y escenarios adversos
En esta subsección se explicará cómo poner a prueba el plan financiero frente a situaciones críticas: pérdida de empleo, emergencias médicas o caídas de mercado. El usuario aprenderá a valorar su resiliencia financiera y a identificar áreas de mejora.
Pilar 04:
Planificación de la Estabilización Financiera
Planificación de la Estabilización Financiera
En este Pilar el usuario aprenderá a construir una base sólida para su futuro financiero. Es importante porque, antes de pensar en acumular o invertir, es necesario asegurar la estabilidad económica y reducir vulnerabilidades. La estabilización consiste en crear colchones de liquidez, ordenar deudas y protegerse frente a imprevistos. Dentro del Plan Financiero Vital, este Pilar asegura que las decisiones posteriores se construyan sobre cimientos firmes, evitando que una emergencia o un exceso de obligaciones interrumpa el progreso hacia la libertad financiera.
Fondo de emergencia y resiliencia (rangos recomendados según ocupación)
El usuario conocerá cómo calcular y acumular un fondo de emergencia que cubra entre tres y doce meses de gastos, dependiendo de su actividad laboral. Comprenderá por qué este fondo es la primera línea de defensa contra crisis personales o económicas.
Gestión de deudas personales
Aquí se explican estrategias para organizar y priorizar deudas. El usuario aprenderá a evaluar tasas de interés, plazos y condiciones, identificando qué deudas conviene pagar primero y cómo equilibrar el pago con otras necesidades financieras.
Estrategias de desendeudamiento (avalancha y bola de nieve)
En esta subsección se presentan métodos prácticos para eliminar deudas de manera eficiente. El usuario descubrirá cómo la estrategia de avalancha reduce el coste total de intereses y cómo la bola de nieve refuerza la motivación psicológica.
Reconstrucción de historial crediticio
El lector encontrará pasos para mejorar su historial crediticio después de problemas financieros. Se explicará cómo usar tarjetas y créditos de manera responsable para demostrar solvencia y recuperar acceso a mejores condiciones de financiamiento.
Flujo de caja proyectado y pruebas de estrés financiero
Aquí se muestra cómo anticipar ingresos y gastos futuros mediante proyecciones realistas. El usuario aprenderá a preparar escenarios alternativos y pruebas de resistencia para valorar la estabilidad de su flujo de efectivo.
Revisión inicial de seguros mínimos (vida, salud, incapacidad)
En esta subsección se aborda la necesidad de contar con coberturas básicas para protegerse de riesgos graves. El usuario comprenderá cómo estos seguros actúan como complemento del fondo de emergencia, garantizando continuidad financiera ante imprevistos.
Pilar 05:
Gestión Financiera Rutinaria
Gestión Financiera Rutinaria
Este Pilar enseña al usuario cómo administrar sus finanzas en el día a día de manera eficiente y ordenada. Es importante porque la constancia en la gestión diaria es lo que permite que los grandes objetivos financieros se materialicen. Aquí se abordan prácticas de control, automatización y organización que facilitan mantener la disciplina sin que ello represente una carga excesiva. Dentro del Plan Financiero Vital, la gestión rutinaria asegura que los ingresos se usen de acuerdo con las prioridades, que los gastos no se salgan de control y que el ahorro y la inversión se realicen de manera sistemática.
Administración del flujo de efectivo personal (cierre mensual)
El usuario aprenderá cómo realizar un cierre financiero mensual para comparar ingresos y gastos reales frente a lo planificado. Esta práctica permite detectar desviaciones, corregir errores y mantener claridad sobre la evolución de sus finanzas.
Gestión de gastos recurrentes y por temporadas
Aquí se explica cómo anticipar gastos fijos (como alquiler, servicios o transporte) y gastos variables de temporada (como vacaciones o matrículas escolares). El usuario comprenderá la importancia de planificar con antelación para evitar sorpresas y mantener estabilidad.
Automatización del ahorro e inversión
El lector descubrirá cómo programar transferencias automáticas a cuentas de ahorro o inversión, garantizando disciplina sin depender de la fuerza de voluntad. Esta técnica es clave para mantener la constancia y alcanzar metas financieras.
Herramientas digitales de control financiero
En esta subsección se presentan aplicaciones móviles, plataformas bancarias y hojas de cálculo que ayudan a gestionar el dinero de forma organizada. El usuario podrá elegir la herramienta más adecuada a sus necesidades y nivel de conocimiento.
Finanzas en pareja
El usuario encontrará aquí pautas para organizar las finanzas compartidas: cómo dividir gastos, establecer cuentas conjuntas o individuales y acordar metas comunes. Esta gestión es esencial para evitar conflictos y fortalecer la relación.
Finanzas para niños y jóvenes
En esta subsección se ofrecen consejos prácticos para introducir a los hijos en la educación financiera. El usuario comprenderá cómo enseñar conceptos de ahorro, consumo responsable y planificación desde edades tempranas, contribuyendo a formar hábitos saludables en la familia.
Ver: Finanzas Personales para Niños y Jóvenes
Administración del flujo de efectivo personal
Explica técnicas detalladas para organizar entradas y salidas de dinero, como el uso de hojas de cálculo, aplicaciones móviles o el sistema de sobres. Destaca la importancia de prever ingresos irregulares, ajustar gastos variables y proyectar necesidades futuras para mantener un balance constante.
Pilar 06:
Planificación de Ahorro, Metas y Objetivos Financieros
Planificación de Ahorro, Metas y Objetivos Financieros
En este Pilar el usuario aprenderá a definir metas claras, diseñar un plan de ahorro disciplinado y crear estructuras que le permitan avanzar hacia sus objetivos vitales. Es importante porque sin metas específicas y un plan concreto, el ahorro se vuelve difuso y la motivación disminuye. Dentro del Plan Financiero Vital, esta sección actúa como puente entre la estabilidad lograda en pilares anteriores y la construcción patrimonial de los pilares posteriores. El usuario encontrará aquí técnicas para organizar metas, calcular tasas de ahorro y vincular el esfuerzo de hoy con los resultados de mañana.
Preahorro y disciplina del ahorro
El usuario conocerá la técnica del preahorro, que consiste en reservar una parte de los ingresos antes de gastar. Esta práctica asegura constancia en la formación de capital y evita la tentación de consumir lo destinado al ahorro.
Meta financiera y horizonte de vida
Aquí se explica cómo establecer metas concretas de corto, mediano y largo plazo. El usuario aprenderá a vincular sus objetivos vitales —como vivienda, educación o jubilación— con un horizonte temporal que facilite la planificación.
Definición de metas SMART
El lector encontrará la metodología SMART (específicas, medibles, alcanzables, relevantes y con tiempo definido) aplicada a las finanzas. Comprenderá por qué estas características aumentan la probabilidad de cumplir objetivos.
Jerarquía de metas (vitales, estratégicas, tácticas)
En esta subsección se mostrará cómo organizar metas según su importancia. El usuario aprenderá a priorizar entre lo indispensable (vital), lo importante (estratégico) y lo accesorio (táctico), optimizando recursos y esfuerzos.
Tasa de ahorro objetivo por etapa de vida
El usuario descubrirá qué porcentaje de ingresos debería destinar al ahorro en cada fase de su ciclo vital: inicio laboral, consolidación familiar y preparación para la jubilación. Esta guía le permitirá comparar su situación con referencias recomendadas.
Fondo de oportunidades
Aquí se introduce el concepto de un fondo diseñado para aprovechar oportunidades extraordinarias, como inversiones atractivas o proyectos personales. El usuario comprenderá por qué destinar un capital flexible puede potenciar su crecimiento financiero.
Libertad financiera: definición y etapas
El lector aprenderá qué significa alcanzar la libertad financiera y cuáles son las etapas intermedias para llegar a ella. Esta visión de largo plazo sirve como motivación y guía para orientar todas las decisiones de ahorro e inversión.
Ver: Libertad Financiera
Mapa de riesgos y portafolio de seguros personales (protección integral)
En esta subsección se explica cómo vincular el ahorro con la protección. El usuario aprenderá a evaluar riesgos potenciales y a integrar seguros adecuados en su estrategia, garantizando que los avances hacia sus metas no se vean comprometidos por imprevistos.
Pilar 07:
Bases de la Construcción Patrimonial
Bases de la Construcción Patrimonial
Esta sección marca el inicio de la etapa de acumulación y consolidación del patrimonio dentro del Plan Financiero Vital. El usuario encontrará aquí los principios y estrategias que le permitirán pasar de una situación de estabilidad financiera a una de crecimiento sostenido. Es importante porque define cómo se construye, organiza y preserva el patrimonio a lo largo del tiempo, estableciendo las bases para transmitir valor financiero y cultural a las siguientes generaciones. A través de esta sección, el lector comprenderá que el patrimonio no se limita a bienes materiales, sino que incluye también educación, valores y estructuras familiares que garantizan continuidad.
Concepto de patrimonio y creación de valor financiero
En esta subsección el usuario aprenderá qué es patrimonio en términos financieros y personales, comprendiendo la diferencia entre riqueza aparente y valor real. Descubrirá cómo el patrimonio se construye de forma progresiva y por qué es fundamental integrarlo como objetivo central de su vida financiera.
Función del ahorro en la construcción patrimonial
Aquí se explica por qué el ahorro es la semilla de todo patrimonio. El usuario entenderá cómo pequeños aportes constantes pueden convertirse en activos significativos con el tiempo, y cómo la disciplina del ahorro permite generar oportunidades de inversión y seguridad a largo plazo.
Diferencia entre acumular, preservar y multiplicar capital
Esta parte aclara tres funciones esenciales del patrimonio. Acumular significa reunir recursos, preservar implica protegerlos frente a riesgos e inflación, y multiplicar busca hacer crecer el capital mediante inversiones estratégicas. El usuario verá cómo equilibrar estas tres dimensiones dentro de su plan vital.
Principios de disciplina financiera y planificación de largo plazo
El lector descubrirá por qué la disciplina, la constancia y la visión a futuro son pilares de la construcción patrimonial. Se resaltará la importancia de tener un horizonte claro, metas alcanzables y un compromiso con la planificación de largo plazo para garantizar la estabilidad familiar.
Gobernanza familiar (protocolo, roles, órganos de gobierno)
Aquí el usuario encontrará la relevancia de establecer acuerdos familiares formales para gestionar el patrimonio. Se abordará la creación de protocolos, la definición de roles y la constitución de órganos de gobierno que permitan dar continuidad y reducir conflictos en la administración del capital familiar.
Educación financiera intergeneracional
En esta subsección se analiza cómo transferir no solo recursos económicos, sino también conocimientos y hábitos financieros a las siguientes generaciones. El usuario comprenderá que la educación intergeneracional es clave para que el patrimonio perdure y no se diluya con el paso del tiempo.
Estrategias de acumulación patrimonial
Aquí se presentarán enfoques prácticos para incrementar el patrimonio de manera sostenida. El usuario conocerá métodos de inversión, ahorro y protección que permiten fortalecer el capital, entendiendo cómo aplicarlos según su perfil y etapa de vida.
Gestión del patrimonio familiar
Esta parte mostrará al usuario cómo administrar el patrimonio familiar de forma integral, considerando tanto aspectos financieros como emocionales. Se explicará la importancia de la comunicación, la transparencia y la planificación estructurada para asegurar que el patrimonio cumpla su función de dar seguridad y continuidad.
Pilar 08:
Planificación de Inversión
Planificación de Inversión
Este Pilar es fundamental para quienes desean pasar de acumular ahorro a ponerlo a trabajar estratégicamente. Aquí el usuario encontrará principios, herramientas y metodologías para diseñar un portafolio de inversión alineado a sus objetivos personales y a su tolerancia al riesgo. Es importante porque define cómo transformar recursos líquidos en activos que generen crecimiento y seguridad a largo plazo. Además, introduce el concepto de la Política de Inversión Personal (IPS) como documento guía que da coherencia, disciplina y sostenibilidad a las decisiones financieras. Con esta sección, el lector comprenderá cómo proteger su capital frente a la incertidumbre y cómo aprovechar las oportunidades que ofrece el mercado.
Principios de planificación de portafolio
El usuario aprenderá los fundamentos que guían la construcción de un portafolio sólido: diversificación, equilibrio entre riesgo y retorno, y alineación con el horizonte temporal. Comprenderá por qué estos principios son universales y cómo adaptarlos a su situación personal.
Riesgo, retorno y horizonte temporal
Aquí se explica la relación esencial entre los riesgos asumidos y los rendimientos esperados. El usuario encontrará ejemplos de cómo diferentes horizontes de tiempo influyen en las estrategias de inversión y por qué es vital definir claramente sus plazos antes de invertir.
Construcción de portafolio inicial y diversificación
En esta subsección se muestran pasos prácticos para crear un portafolio desde cero, considerando diversificación geográfica, sectorial y por clases de activos. El usuario descubrirá cómo reducir riesgos y mejorar resultados combinando activos complementarios.
Contenidos esenciales para un inversionista novato en mercados de valores (guía introductoria)
El lector encontrará un recorrido sencillo y completo de los conceptos básicos que todo inversionista necesita dominar: qué son las acciones, los bonos, los fondos y cómo funcionan los mercados. Esta guía está diseñada para reducir la curva de aprendizaje y dar seguridad en los primeros pasos.
Vehículos e instrumentos de inversión
Aquí se explicarán los distintos instrumentos financieros disponibles, sus ventajas, riesgos y condiciones de uso. El usuario podrá identificar cuáles se ajustan mejor a su perfil y a sus objetivos, entendiendo las diferencias entre instrumentos tradicionales y modernos.
Vivienda y Decisiones de Compra
La vivienda es una de las decisiones financieras más relevantes del Plan Financiero Vital. Impacta liquidez, endeudamiento, estabilidad familiar, movilidad laboral y construcción de patrimonio. Esta guía ayuda a evaluar de forma técnica y realista si conviene comprar o arrendar, qué tipo de financiación utilizar, cómo medir el costo total de propiedad y cómo proteger el patrimonio asociado al inmueble, integrando criterios financieros, legales, de riesgo y sostenibilidad.
Inversión en educación y capital humano
Esta subsección destaca la importancia de invertir en formación, habilidades y capacidades personales como una de las inversiones más rentables a largo plazo. El usuario comprenderá que fortalecer el capital humano genera oportunidades de ingresos y resiliencia financiera.
Política de Inversión Personal (IPS)
Se introduce la IPS como documento formal que define objetivos, restricciones, asignación de activos y políticas de revisión. El usuario aprenderá cómo redactar y mantener este documento para asegurar coherencia y disciplina en su estrategia.
Asignación estratégica vs. táctica
El lector conocerá la diferencia entre una asignación de largo plazo estable (estratégica) y ajustes de corto plazo basados en condiciones de mercado (táctica). Comprenderá por qué ambas se complementan y cómo aplicarlas de manera responsable.
Bandas de rebalanceo y umbrales de liquidez
Aquí se describe cómo establecer reglas claras para rebalancear el portafolio y mantener el nivel de riesgo adecuado. El usuario aprenderá a definir umbrales de liquidez que le permitan enfrentar emergencias sin sacrificar su estrategia.
Restricciones personales y criterios ESG
Se abordará cómo incorporar limitaciones personales, éticas o de sostenibilidad en la construcción del portafolio. El usuario verá cómo integrar criterios ESG (ambientales, sociales y de gobernanza) para alinear inversiones con sus valores.
Enlace a fiscalidad de la inversión
Esta subsección conecta la planificación de inversión con la gestión fiscal. El usuario conocerá principios como la ubicación fiscal de activos, el orden de aportes y retiros, y el uso de estrategias como tax loss harvesting para optimizar su rentabilidad neta.
Pilar 09:
Gestión de Capital
Gestión de Capital
Esta sección se centra en cómo mantener, proteger y multiplicar el capital que ya se ha invertido. El usuario encontrará aquí herramientas prácticas y metodologías para consolidar su portafolio, gestionar riesgos y aplicar disciplina en el tiempo. Es importante porque la gestión del capital marca la diferencia entre quienes logran acumular riqueza de forma sostenible y quienes la pierden por falta de control o visión. En este Pilar, el Plan Financiero Vital se fortalece mediante el seguimiento riguroso, el rebalanceo, la reinversión y la adopción de reglas prácticas que permiten que el patrimonio crezca de manera consistente a largo plazo.
Estrategias de control y preservación del capital
En esta subsección el usuario conocerá las principales estrategias para proteger su patrimonio frente a la inflación, la volatilidad y los riesgos imprevistos. Se explicará cómo crear defensas sólidas para mantener la estabilidad de su capital.
Revisión periódica y rebalanceo del portafolio
Aquí se aborda la importancia de revisar regularmente la composición del portafolio y realizar ajustes para mantener el nivel de riesgo deseado. El usuario aprenderá a establecer rutinas claras y objetivas de rebalanceo.
Herramientas de gestión de liquidez y riesgo
El lector descubrirá técnicas para garantizar liquidez suficiente sin sacrificar crecimiento, además de instrumentos para controlar riesgos financieros. Se mostrará cómo integrar estas herramientas dentro de su estrategia general de gestión.
Reglas prácticas para multiplicar el capital (guía práctica complementaria)
En esta parte se presentan principios accionables como la reinversión sistemática, la disciplina temporal y el aprovechamiento del interés compuesto. El usuario comprenderá cómo aplicar estas reglas en la práctica diaria para potenciar el crecimiento de su capital.
Disciplina temporal, reinversión sistemática y control de riesgos
Se profundiza en la importancia de mantener hábitos de reinversión a lo largo del tiempo, aplicando control de riesgos en cada decisión. El usuario aprenderá que la constancia es tan importante como la rentabilidad en sí misma.
Gestión del riesgo a la baja (drawdown control)
Aquí se explican técnicas para limitar las pérdidas en periodos de crisis o alta volatilidad. El usuario conocerá herramientas como stop-loss, diversificación táctica y colchones de liquidez para proteger su patrimonio.
Métricas de consistencia de aportes
El lector encontrará indicadores que le permiten evaluar si mantiene constancia en sus aportes y reinversiones. Estas métricas son clave para medir la disciplina financiera y ajustar el plan en caso de desviaciones.
Consolidación de valor a largo plazo
Esta subsección muestra cómo alinear todas las estrategias anteriores para lograr un crecimiento sólido y sostenible del patrimonio. El usuario comprenderá que la consolidación no depende de un solo movimiento, sino de una gestión integral y continua.
Pilar 10:
Planificación de Fiscalidad, Protección Avanzada y Sucesión
Planificación de Fiscalidad, Protección Avanzada y Sucesión
Este pilar aborda cómo optimizar impuestos, fortalecer la protección financiera y organizar la sucesión patrimonial. Es importante porque permite que el patrimonio acumulado y gestionado con esfuerzo se conserve y transmita de forma eficiente. El usuario encontrará estrategias de planificación fiscal, revisión avanzada de seguros, pautas para la jubilación, así como herramientas para asegurar que la riqueza pase ordenadamente a las siguientes generaciones. Dentro del Plan Financiero Vital, esta etapa asegura que el crecimiento no se pierda por ineficiencias fiscales, falta de previsión o ausencia de estructura sucesoria.
Estrategias de optimización fiscal
El usuario descubrirá cómo reducir la carga impositiva de manera legal y estratégica. Se explicarán conceptos como ubicación fiscal de activos, diferimiento de impuestos y planificación anual. Comprenderá por qué cada decisión de inversión debe considerar su impacto fiscal.
Revisión avanzada de seguros (ajuste de sumas aseguradas, coordinación con sucesión)
En esta subsección se abordan los seguros desde una perspectiva patrimonial. El usuario aprenderá a ajustar coberturas, evitar duplicidades y coordinar pólizas con su plan sucesorio. Así se asegura que los seguros sean herramientas efectivas de protección y transmisión.
Planificación para el retiro y la desacumulación
Aquí se presentarán estrategias para convertir los activos acumulados en flujos de ingresos sostenibles durante la jubilación. El usuario conocerá métodos para desacumular de manera ordenada, optimizando la duración de su patrimonio y considerando impuestos.
Planificación patrimonial y sucesoria
El lector comprenderá la importancia de organizar la herencia a través de testamentos, fideicomisos y estructuras legales. Esta planificación es esencial para proteger a la familia, minimizar conflictos y garantizar la continuidad del patrimonio.
Estrategias internacionales: fiscalidad global y nómadas fiscales
Esta parte muestra cómo adaptarse a entornos internacionales, ya sea por trabajo, residencia o inversión. El usuario aprenderá sobre tratados fiscales, doble tributación y beneficios aplicables a quienes tienen movilidad global.
Planificación filantrópica y donaciones con eficiencia fiscal
Aquí se abordará cómo estructurar donaciones y proyectos filantrópicos para maximizar su impacto social y optimizar beneficios fiscales. El usuario entenderá cómo la filantropía estratégica puede ser parte integral de la gestión de su patrimonio.
Pilar 11:
Monitoreo y Mejora Continua
Monitoreo y Mejora Continua
En esta sección el usuario aprenderá cómo evaluar de forma constante la eficacia de su Plan Financiero Vital y realizar ajustes oportunos. Es importante porque incluso las mejores estrategias pierden vigencia si no se revisan frente a cambios personales, económicos o de mercado. Aquí se presentarán herramientas prácticas para dar seguimiento, indicadores que miden el progreso hacia las metas, y la importancia de establecer rituales de revisión periódica. El monitoreo asegura que el plan no se convierta en un documento estático, sino en una guía viva que evoluciona con las necesidades y objetivos del usuario.
Herramientas de seguimiento financiero personal
En esta subsección el usuario encontrará aplicaciones, hojas de cálculo y métodos tradicionales para mantener un registro actualizado de ingresos, gastos, inversiones y deudas. Se explicará por qué un buen sistema de seguimiento facilita la toma de decisiones rápidas y acertadas.
Indicadores clave de desempeño (KPIs) personales
Aquí se presentarán métricas como tasa de ahorro, cobertura de liquidez, nivel de endeudamiento y progreso hacia metas específicas. El usuario comprenderá cómo usar estos KPIs para evaluar su salud financiera en tiempo real y anticipar posibles problemas.
Cuadro de mando del PFV
Se explicará cómo crear un tablero integral que concentre toda la información financiera relevante: metas, inversiones, riesgos y resultados. El usuario aprenderá a utilizar este cuadro de mando para tener una visión clara y global de su situación.
Evaluación y ajustes periódicos del plan financiero
Esta subsección mostrará la importancia de programar revisiones mensuales, trimestrales y anuales del plan financiero. El usuario comprenderá que estos ajustes permiten mantener el rumbo correcto y responder con agilidad a cambios externos.
Ritual de revisión del IPS
El lector aprenderá a revisar periódicamente su Política de Inversión Personal (IPS) para asegurar que sigue alineada con sus objetivos y tolerancia al riesgo. Esta práctica es fundamental para que la estrategia de inversión no se desvíe del camino trazado.
Acompañamiento profesional y consultoría periódica
Aquí se expone el valor de contar con un asesor financiero que acompañe la evolución del plan. El usuario descubrirá cómo la visión externa y la experiencia profesional permiten identificar riesgos y oportunidades que pueden pasar inadvertidos.
Ciberseguridad financiera y prevención de fraudes digitales
En esta subsección se advierte sobre las amenazas tecnológicas que pueden afectar el patrimonio. El usuario aprenderá prácticas esenciales de ciberseguridad para proteger su información y evitar fraudes digitales, una parte cada vez más relevante del monitoreo financiero moderno.
Pilar 12:
Innovación y Prospectiva Financiera Personal
Innovación y Prospectiva Financiera Personal
En esta sección el usuario encontrará una mirada al futuro de las finanzas personales y cómo puede anticiparse a los cambios tecnológicos, sociales y económicos. Es importante porque la innovación constante transforma la manera en que administramos nuestro dinero y porque incorporar criterios de sostenibilidad y nuevas tecnologías en el Plan Financiero Vital asegura que las decisiones sigan siendo relevantes y efectivas. Aquí se explorarán tendencias como la digitalización, la inteligencia artificial y la sostenibilidad, mostrando cómo integrarlas estratégicamente para mantener un patrimonio actualizado y resiliente frente a los desafíos globales.
Innovación tecnológica aplicada a finanzas personales
El usuario conocerá herramientas de última generación como aplicaciones de gestión automatizada, plataformas de inversión digital y sistemas de análisis predictivo. Se explicará cómo estas soluciones ayudan a tomar decisiones más rápidas y basadas en datos confiables.
Inteligencia Artificial y asesoría automatizada
Esta subsección mostrará cómo la IA está transformando la planificación financiera a través de asesores digitales, algoritmos de inversión y análisis de patrones de consumo. El usuario comprenderá por qué es clave aprender a usar estas herramientas como complemento y no sustituto de la estrategia personal.
Tendencias fintech y digitalización financiera
Aquí se abordarán innovaciones como pagos digitales, criptomonedas, banca abierta y plataformas colaborativas. El usuario descubrirá cómo estas tendencias pueden mejorar la eficiencia y accesibilidad de sus finanzas, pero también qué precauciones debe considerar.
Finanzas sostenibles y criterios ESG
El lector explorará cómo alinear sus inversiones con criterios ambientales, sociales y de gobernanza (ESG). Esta subsección resalta la importancia de que las finanzas personales no solo busquen rentabilidad, sino también impacto positivo en la sociedad y el entorno.
Nuevos modelos globales de ahorro, inversión y protección
En este apartado se presentan innovaciones internacionales como planes de pensiones flexibles, seguros basados en uso y productos financieros adaptados a nómadas digitales. El usuario entenderá cómo estas opciones pueden ofrecer mayor adaptabilidad en un mundo cambiante.
Privacidad, protección de datos financieros y open banking responsable
Aquí se explican los retos y beneficios del open banking y la gestión de datos financieros. El usuario aprenderá por qué la privacidad y la seguridad deben ser prioridades al adoptar nuevos servicios digitales.
Inteligencia Artificial responsable
Esta subsección profundiza en los riesgos éticos y prácticos de la IA en finanzas personales. Se destacará la importancia de exigir transparencia y responsabilidad en el uso de algoritmos que influyen en decisiones financieras.
Roadmap de innovación personal en finanzas
Finalmente, el usuario podrá diseñar un plan personal para integrar gradualmente innovaciones financieras en su vida. Esta guía práctica permitirá evaluar qué tecnologías adoptar, en qué momento y con qué nivel de riesgo, manteniendo siempre el control y la coherencia con su Plan Financiero Vital.

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero