Fondo de Emergencia y Resiliencia
Sinónimos y términos equivalentes:
- Reserva de liquidez
- Colchón de seguridad
- Fondo de contingencia
- Fondo precautorio
- Ahorro de emergencia
- Fondo de estabilidad financiera

Introducción
Piense en su fondo de emergencia como el cinturón de seguridad financiero. Puede que no lo use todos los días, pero cuando ocurre un accidente —un despido, una enfermedad, un imprevisto fuerte— se convierte en la diferencia entre mantener la calma o caer en una crisis financiera. Desde mi experiencia como asesor financiero, le puedo asegurar que quienes entienden este principio navegan con más serenidad por los inevitables altibajos de la vida.
La evidencia empírica confirma esta necesidad: según el Federal Reserve (2024), el 37% de los hogares en EE.UU. no podría cubrir un gasto inesperado de 400 dólares sin endeudarse. Este dato refleja la vulnerabilidad financiera de millones de familias y subraya la importancia de una política explícita de liquidez.
El fondo de emergencia es la primera línea de defensa del patrimonio familiar. No es un ahorro cualquiera: es una política de liquidez diseñada para absorber shocks (Carroll, 1997). En gestión patrimonial profesional —desde oficinas de familia hasta esquemas de Personal CFO— la liquidez se gobierna con mandatos explícitos, rangos objetivo y protocolos de uso y recarga (Family Office Exchange, 2020).
El fondo de emergencia es la primera línea de defensa del patrimonio familiar. No es un ahorro cualquiera: es una política de liquidez diseñada para absorber shocks. En gestión patrimonial profesional, la liquidez se gobierna con mandatos explícitos, rangos objetivo y protocolos de uso y recarga. Esta guía, ubicada en Guías de Finanzas Personales entro del eje de Liquidez y Reserva de Emergencia, busca elevar su estándar personal para que cuente con una estructura de resiliencia sólida y clara.|
Resultados que obtendrá:
- Un marco técnico para dimensionar su fondo según su ocupación y riesgo de ingresos.
- Una arquitectura por cubetas (T1–T3) que equilibra liquidez, seguridad y costo de oportunidad.
- Rangos objetivo (meses de cobertura) adaptados a su realidad laboral y familiar.
- Indicadores claves de liquidez para monitoreo y gobierno personal.
- Protocolos de uso, recarga y auditoría financiera para mantener la disciplina.
Definición y alcance: fondo de emergencia ≠ ahorro genérico
El fondo de emergencia no es un ahorro genérico ni una cuenta corriente con saldo positivo. Su función es estratégica: proteger el plan financiero personal frente a impactos o contingencias inesperadas que pueden descarrilar objetivos vitales (Deaton, 1991).
Su cobertura se calcula sobre gastos esenciales y se estructura en cubetas con criterios de disponibilidad y seguridad. La métrica fundamental para dimensionarlo es el número de meses de cobertura, que se obtiene dividiendo el valor del fondo entre el gasto esencial mensual. Este indicador permite evaluar en todo momento la solidez de la reserva y compararla con los rangos recomendados. Al tratarse de un instrumento de resiliencia, requiere reglas explícitas y disciplina en la ejecución.
Principios rectores: lo que no es negociable
La llamada arquitectura de cubetas es una estrategia que organiza el fondo de emergencia en tres compartimentos diseñados para distintos horizontes de tiempo y niveles de riesgo. Esta división ayuda a manejar simultáneamente la necesidad de liquidez inmediata y el costo de oportunidad de tener efectivo improductivo.
- Cubeta 1 (T1 – Liquidez inmediata): Equivale a 30–60 días de gastos esenciales. Se mantiene en efectivo o cuentas de ahorro de disponibilidad inmediata. Su objetivo es cubrir emergencias súbitas (ej. pérdida temporal de ingresos o gastos médicos urgentes).
- Cubeta 2 (T2 – Reserva de corto plazo): Representa entre 3 y 6 meses de gastos esenciales. Se deposita en instrumentos de bajo riesgo y rápida disponibilidad, como fondos monetarios o depósitos a plazo corto. Actúa como respaldo si la contingencia se extiende más allá de la fase inicial.
- Cubeta 3 (T3 – Colchón táctico): Contiene el resto del fondo, ubicado en instrumentos de renta fija ultracorta y de alta calidad. Su finalidad es preservar poder adquisitivo y minimizar el cash drag, garantizando que el fondo sea sostenible en el tiempo (Carroll, 1997).
Beneficios principales:
- Ordena el fondo con lógica de prioridades.
- Permite reaccionar de inmediato sin sacrificar todo el capital.
- Optimiza el equilibrio entre seguridad y rendimiento.
- Reduce la tentación de utilizar recursos destinados a emergencias para fines de consumo.
Estudios como los de Family Office Exchange (2020) y OECD/INFE (2022) señalan que las familias que emplean este enfoque presentan mayor resiliencia financiera y menor dependencia de deuda de alto costo en contextos de crisis.
Principios rectores: lo que no es negociable
Los siguientes principios son las reglas de oro del fondo de emergencia. Actúan como el marco normativo que evita que esta reserva se diluya o se utilice de forma incorrecta. Estudios de la OECD/INFE (2022) muestran que los hogares con protocolos claros de liquidez tienen un 40% menos de probabilidades de recurrir a deuda costosa en situaciones críticas.
- Disponibilidad garantizada. El capital debe poder convertirse en efectivo en el mismo día o al día siguiente (T+0/T+1), sin pérdidas materiales. La evidencia del CFP Board (2021) enfatiza que la falta de liquidez inmediata es una de las principales causas de incumplimiento financiero.
- Seguridad del capital. El fondo no es un vehículo de inversión. Debe preservarse intacto ante impactos inesperados, evitando la exposición a activos volátiles como acciones o criptomonedas.
- Separación contable y mental. Las cuentas del fondo deben estar diferenciadas. El efecto psicológico de no mezclarlo con ahorro para objetivos o inversiones reduce el riesgo de mal uso (Tufano, 2011).
- Gobierno formal. Documentar reglas de uso, criterios de recarga y responsables. Esta práctica de gobernanza, habitual en oficinas de familia, eleva la disciplina financiera (Family Office Exchange, 2020).
- Escalabilidad por cubetas. El fondo se construye en tres niveles: inmediata (T1), corta duración (T2) y colchón táctico (T3). Cada cubeta cumple una función específica en resiliencia y eficiencia.
- Ajuste por contexto personal y laboral. El tamaño del fondo depende del nivel de estabilidad de ingresos, concentración de clientes o empleador, estacionalidad del sector y características del hogar. Ignorar estas variables genera fondos insuficientes o ineficientes (Lusardi & Mitchell, 2014).
En resumen, un fondo de emergencia eficaz no se improvisa: se diseña, se gobierna y se protege con disciplina.
Fórmula general del fondo de emergencia
Antes de entrar en la metodología paso a paso, es útil tener una visión global de la fórmula que lo define:
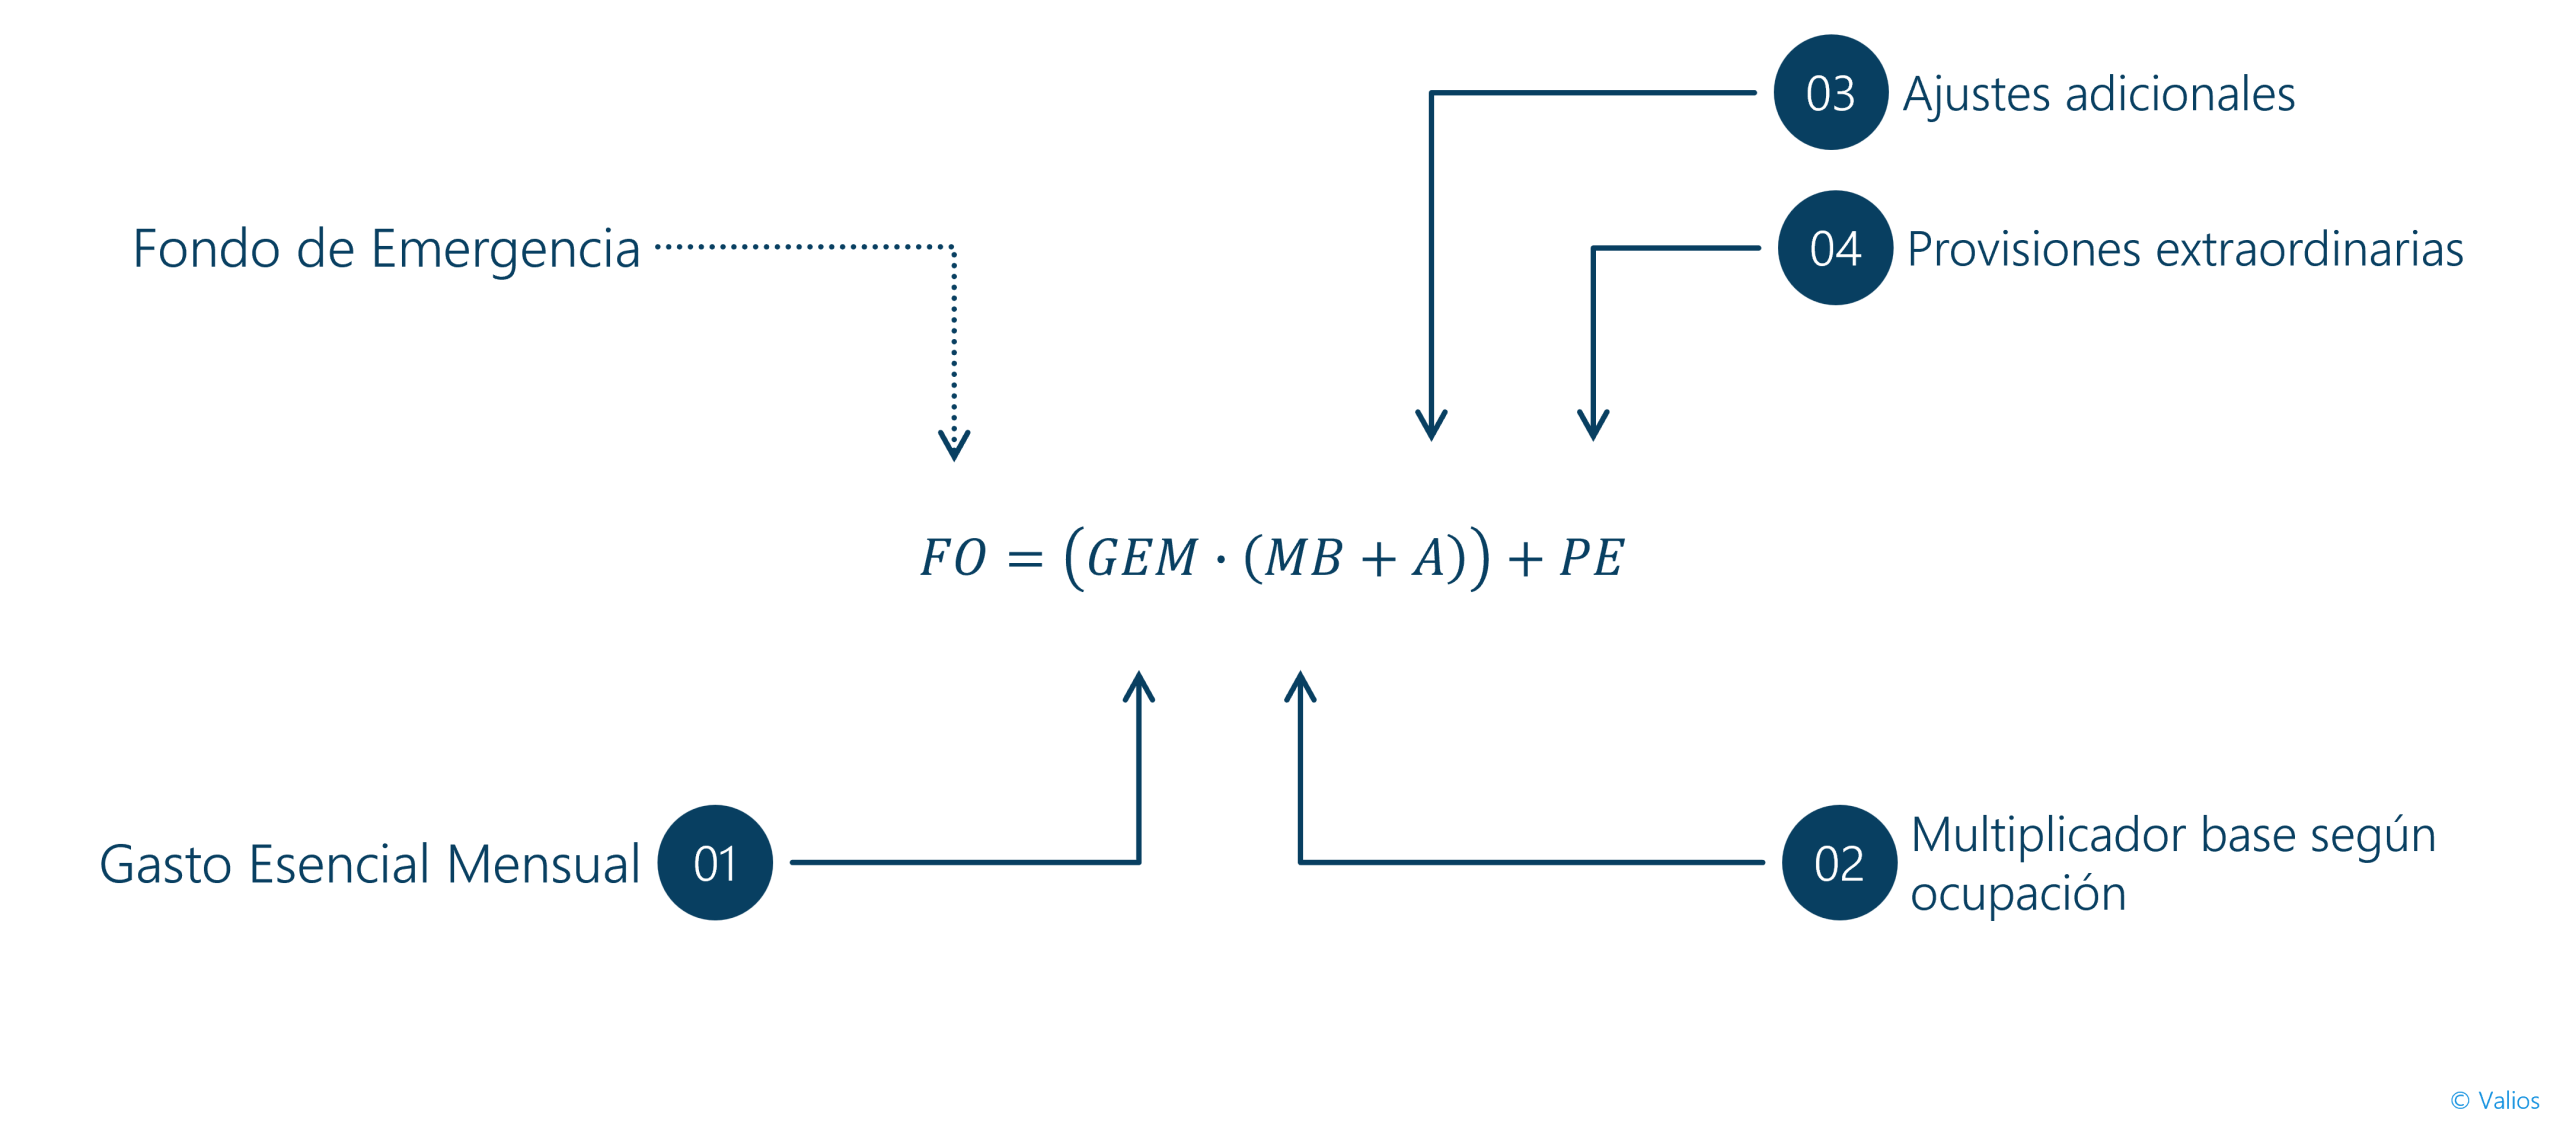
Donde:
- GEM = Gasto Esencial Mensual.
- MB = Multiplicador base según ocupación.
- A = Ajustes adicionales (dependientes, riesgo sectorial, concentración de ingresos, etc.).
- PE = Provisiones extraordinarias (deducibles de seguros, reemplazos críticos, copagos máximos).
Esta expresión resume el cálculo completo del fondo objetivo, que luego se organiza en las cubetas T1, T2 y T3.
Metodología de dimensionamiento (paso a paso)
Paso 1. Calcule su gasto esencial mensual (GEM).
Incluye vivienda, alimentación, salud, transporte, servicios públicos, seguros básicos y deudas estructurales como hipotecas o financiación de vehículos necesarios.
Nota aclaratoria: no deben incluirse deudas de consumo no esenciales. Estas deben abordarse mediante un plan de desendeudamiento paralelo, sin inflar artificialmente el GEM.
Paso 2. Determine el multiplicador base (MB) según ocupación.
El MB se toma de los rangos recomendados (ver Sección 5).
Paso 3. Ajuste por circunstancias adicionales (A).
Aquí se incorporan factores que elevan el riesgo financiero de un hogar. Cada uno de estos elementos añade meses extra de cobertura al multiplicador base. Los ajustes recomendados son:
- Hogar con un único ingreso: +2 a +4 meses.
- Dependientes (menores, adultos mayores, personas con discapacidad): +1 a +3 meses.
- Alta concentración de ingresos en un cliente o empleador (>40%): +2 a +4 meses.
- Ingresos cíclicos o estacionales (turismo, construcción, commodities): +2 a +6 meses.
- Emprendimiento en fase previa al punto de equilibrio: meses faltantes hasta alcanzarlo +6 a +12 meses.
- Expatriación o cambio de jurisdicción: +2 a +6 meses.
- Cobertura de seguros insuficiente: +1 a +3 meses.
- Riesgo cambiario (ingresos en moneda distinta a los gastos): +2 a +6 meses.
Paso 4. Calcule los meses objetivo (MO).
MO = MB + A
Paso 5. Estime el fondo objetivo (FO).
FO = GEM × MO
Paso 6. Incluya provisiones extraordinarias (PE).
Montos inadvertidos que suelen pasarse por alto y pueden afectar las finanzas si no están cubiertos:
- Deducibles de seguros
- Copagos máximos anuales
- Reemplazos críticos de bienes o equipos indispensables
Paso 7. Distribuya en cubetas.
La última fase consiste en organizar el fondo calculado en los tres niveles ya definidos (T1, T2, T3). Aquí no se trata de describir nuevamente en qué consiste cada cubeta, sino de asignar montos concretos a cada una:
- T1: mínimo un mes de gastos esenciales.
- T2: cubrir de 3 a 6 meses de gastos esenciales.
- T3: el remanente hasta completar el objetivo total.
Rangos recomendados según ocupación y riesgo de ingresos
La solidez de un fondo de emergencia depende, en gran medida, del tipo de actividad económica y la estabilidad de los ingresos. Estudios del OECD/INFE (2022) y de la Reserva Federal (2024) demuestran que los hogares con ingresos variables o sujetos a estacionalidad presentan el doble de probabilidades de caer en mora en caso de contingencia. Por ello, los rangos recomendados se ajustan según el nivel de riesgo asociado a la ocupación:
| Ocupación / perfil | Nivel de riesgo | Rango recomendado de meses |
|---|---|---|
| Asalariado estable | Bajo | 6 – 9 meses |
| Asalariado en sector cíclico | Medio–alto | 9 – 12 meses |
| Funcionario público | Muy bajo | 6 – 9 meses |
| Independiente diversificado | Medio | 12 – 15 meses |
| Independiente con un solo cliente o alta concentración | Alto | 15 – 18 meses |
| Emprendedor en fase pre–punto de equilibrio | Muy alto | Meses faltantes hasta equilibrio + 6 – 12 meses |
| Emprendedor pos–punto de equilibrio | Medio–alto | 12 – 18 meses |
| Trabajador temporal o por encargo | Alto | 12 – 18 meses |
| Pensionado con renta estable | Bajo | 6 – 9 meses |
| Expatriado o con movilidad internacional | Medio–alto | 9 – 15 meses |
Interpretación:
- Los rangos inferiores (6–9 meses) aplican a quienes gozan de estabilidad laboral y bajos riesgos de despido o impago.
- Los rangos medios (9–15 meses) corresponden a quienes enfrentan ingresos variables, mayor exposición sectorial o dependencia de terceros.
- Los rangos superiores (15–18 meses y más) son apropiados para perfiles con ingresos altamente volátiles, concentración de clientes o negocios en fase temprana.
Este marco permite adaptar la recomendación a la realidad de cada hogar, evitando tanto la infra como la sobrecapitalización del fondo.
Casos especiales y personalización avanzada
Cada hogar enfrenta condiciones particulares que obligan a ajustar el tamaño del fondo de emergencia más allá de las recomendaciones generales. Algunos ejemplos frecuentes:
- Enfermedades crónicas o gastos médicos recurrentes. Es aconsejable sumar meses adicionales de cobertura y contemplar provisiones para copagos o tratamientos especializados (FINRA, 2018).
- Expatriados o movilidad internacional. Se debe añadir un margen por riesgo cambiario, gastos de traslado y posibles periodos de adaptación (Campbell, 2006).
- Negocios familiares o sectores altamente volátiles. Requieren colchones mayores para enfrentar ciclos de ingresos inestables.
- Profesiones con ingresos concentrados. Si más del 40% depende de un cliente o contrato, conviene ampliar el rango de meses sugerido.
La clave está en personalizar: cada ajuste convierte al fondo en una herramienta más realista y robusta frente a la diversidad de riesgos de la vida cotidiana.
Gobierno, protocolo de uso y recarga
La investigación de Tufano (2011) muestra que los hogares sin reglas explícitas tienden a usar ahorros para consumo discrecional. De allí la importancia de un mandato de liquidez que defina con precisión los usos permitidos y las reglas de recarga. Este mandato debe incluir:
- Eventos que habilitan el uso del fondo: desempleo, incapacidad laboral, emergencias médicas, reparaciones críticas o contingencias legales inevitables.
- Eventos que no habilitan el uso del fondo: viajes, consumo discrecional, inversiones, gastos no esenciales.
- Secuencia de uso: primero se acude a la cubeta 1; si se agota, se pasa a la cubeta 2 y finalmente a la 3.
- Regla de recarga prioritaria: cualquier ingreso extraordinario (bonos, devoluciones, utilidades del negocio) debe destinarse a reponer el fondo antes de cumplir otros objetivos de ahorro o inversión.
- Periodicidad de revisión: como mínimo trimestral, para verificar que el saldo del fondo cumple con el rango objetivo.
- Responsables designados: en hogares con varios miembros adultos, definir quién supervisa y quién ejecuta la política de recarga.
Este enfoque convierte al fondo de emergencia en un verdadero instrumento de gestión financiera personal, alineado con la disciplina de los patrimonios familiares profesionales y con la lógica de control utilizada en oficinas de familia (Family Office Exchange, 2020).
Integración con seguros y continuidad
El fondo de emergencia no sustituye los seguros, sino que actúa como su complemento natural. Los seguros transfieren riesgos catastróficos (salud grave, invalidez, fallecimiento, daños mayores en vivienda o vehículo), mientras que el fondo de emergencia cubre contingencias inmediatas, deducibles, copagos y periodos de espera.
Principios de integración:
- Cobertura dual: el fondo atiende necesidades inmediatas; el seguro cubre siniestros de gran magnitud.
- Sinergia financiera: un fondo bien dimensionado permite optar por seguros con deducibles más altos, reduciendo primas sin comprometer seguridad.
- Continuidad patrimonial: juntos, fondo y seguros aseguran la estabilidad del hogar y la preservación de activos a largo plazo.
Ejemplos prácticos:
- Una hospitalización inesperada: el fondo paga el deducible y el copago; el seguro cubre el resto de los gastos médicos.
- Un accidente automovilístico: el fondo cubre la franquicia y los gastos inmediatos; el seguro responde por las reparaciones mayores o indemnizaciones.
- Una inundación en la vivienda: el fondo atiende los gastos urgentes de traslado o reparación inicial; el seguro responde por las pérdidas estructurales.
De esta manera, el fondo de emergencia y los seguros funcionan como un sistema integrado de protección financiera, maximizando resiliencia y reduciendo la exposición a la deuda cara (CFA Institute, 2023.
Indicadores claves y cuadros de mando de liquidez
Los indicadores de gestión permiten dar seguimiento al estado y efectividad del fondo de emergencia. No basta con constituirlo: es necesario monitorear y auditar periódicamente su suficiencia y consistencia. De acuerdo con OECD/INFE (2022), los hogares que realizan seguimiento de métricas de liquidez presentan mayor resiliencia y menor dependencia de deuda de consumo.
Indicadores recomendados:
- Meses de cobertura (MC). Calculado como Fondo Total ÷ Gasto Esencial Mensual. Es la métrica central de suficiencia.
- Liquidez inmediata (LI). Relación entre Cubeta 1 y GEM. Refleja la capacidad de reacción en el muy corto plazo.
- Índice de reposición o velocidad de recarga. Tiempo que tarda el hogar en reponer el fondo tras un uso parcial o total.
- Relación Fondo / Servicio de Deuda (FSD). Mide cuántos meses de pagos de deuda esencial puede cubrir el fondo.
- Índice de autosuficiencia de ingresos. Relación entre ingresos netos y GEM; ayuda a proyectar la necesidad de recurrir al fondo.
Cuadro de mando sugerido:
- Revisar trimestralmente MC y LI para confirmar que permanecen en el rango objetivo.
- Verificar anualmente si los cambios en GEM (nuevos dependientes, vivienda, educación) requieren ajuste en el fondo.
- Documentar toda extracción del fondo y registrar la fecha estimada de reposición.
La incorporación de estos indicadores convierte al fondo de emergencia en un sistema dinámico de gestión de liquidez, equiparable a los controles aplicados en empresas y patrimonios familiares profesionales.
Implementación operativa (lista de verificación)
La evidencia de Dalton Education (2022) muestra que quienes documentan y auditan su fondo de emergencia tienen mayor consistencia en su recarga. La siguiente lista de verificación facilita su implementación:
- Apertura de cuentas separadas. Crear cuentas específicas para cada cubeta (inmediata, corto plazo y táctica) evitando mezclar recursos.
- Definición de metas por cubeta. Establecer los montos que debe tener cada nivel, en función del cálculo total del fondo.
- Registro documental. Mantener un archivo físico o digital con los cálculos del GEM, los meses objetivo y los ajustes aplicados.
- Asignación de responsables. Determinar quién supervisa el fondo dentro del hogar y cómo se autoriza su uso.
- Periodicidad de control. Revisar trimestralmente los saldos y compararlos con los objetivos fijados.
- Regla de reposición. Establecer que cualquier extracción debe reponerse en un plazo definido, priorizando las cubetas de liquidez inmediata.
- Revisión anual integral. Actualizar el cálculo del GEM y los rangos de meses según cambios en la estructura del hogar o en la ocupación laboral.
Al cumplir con esta lista, el fondo de emergencia deja de ser una intención y se convierte en un instrumento operativo, sólido y disciplinado para la resiliencia financiera del hogar.
Ejemplo práctico
Familia de abogados emprendedores (2 hijos + abuelo dependiente; variabilidad mensual alta y anual estable)
Perfil y supuestos clave
- Hogar con dos hijos y un abuelo dependiente.
- Ingreso principal proveniente de un despacho jurídico propio, con alta variabilidad mensual pero estabilidad en el total anual.
- Un solo perceptor principal de ingresos.
- Coberturas de seguro razonables; sin exposición a moneda extranjera.
Paso 1 — Gasto Esencial Mensual (GEM).
Se incluyen vivienda, alimentación, salud, educación básica, transporte, servicios y seguros imprescindibles.
Supuesto: GEM = $4.500.
Paso 2 — Multiplicador base (MB) por ocupación.
Perfil: emprendedor pos–punto de equilibrio con variabilidad intra-anual.
Rango sugerido: 12–18 meses.
Elección conservadora: MB = 14.
Paso 3 — Ajustes por circunstancias (A).
- Hogar con un solo ingreso: +3 meses.
- Dependientes (2 hijos + 1 abuelo): +3 meses.
- Variabilidad mensual de ingresos: +3 meses.
Total A = 9 meses.
Paso 4 — Meses Objetivo (MO).
MO = MB + A = 14 + 9 = 23 meses.
Paso 5 — Fondo Objetivo (FO).
FO = GEM × MO = 4.500 × 23 = $103.500.
Paso 6 — Provisiones extraordinarias (PE).
Se consideran deducibles de seguros, copagos máximos y reposición de equipos del despacho.
Supuesto adicional (PE): $3.500.
FO total = $107.000.
Paso 7 — Distribución en cubetas.
- Cubeta 1 (30–60 días): 2 meses de GEM = $9.000.
- Cubeta 2 (3–6 meses): 6 meses de GEM = $27.000.
- Cubeta 3 (resto): $107.000 – $36.000 = $71.000.
Indicadores de control
- Meses de cobertura: $107.000 / $4.500 ≈ 23,8 meses.
- Liquidez inmediata: T1/GEM = 2,0.
- Velocidad de recarga: reponer T1 y T2 con prioridad tras cualquier uso.
Notas de gestión
- Con alta variabilidad mensual, T2 en 6 meses resulta adecuado para suavizar baches de facturación.
- Revisar la concentración de clientes cada trimestre; si un cliente supera 40% de los ingresos, ajustar con meses adicionales.
Errores comunes
Los errores en la gestión del fondo de emergencia no solo reducen su efectividad, sino que pueden llevar a una falsa sensación de seguridad. Estudios como Lusardi & Mitchell (2014) confirman que las decisiones financieras inadecuadas suelen estar asociadas a una baja educación financiera. Los más relevantes son:
- Subestimar los gastos esenciales. Calcular un GEM demasiado bajo conduce a un fondo insuficiente.
- Incluir deudas de consumo. Al inflar el GEM con obligaciones no estructurales, se genera un fondo irreal y difícil de alcanzar.
- Usar el fondo para consumo discrecional. Viajes, ocio o compras no planificadas erosionan la disciplina y desvirtúan el propósito de la reserva.
- No reponer tras el uso. Extraer recursos sin un plan de recarga inmediato deja al hogar expuesto en la siguiente contingencia.
- Mantener el fondo en activos volátiles. Colocar el dinero en acciones, criptomonedas u otros instrumentos riesgosos contradice el principio de preservación del capital.
- No actualizar el fondo periódicamente. Ignorar cambios en el GEM (nuevos dependientes, vivienda, educación) lleva a desfases entre la realidad del hogar y la cobertura disponible.
- Sobrecapitalizar sin estrategia. Acumular excesivos meses de cobertura sin destinarlos a inversiones de largo plazo implica perder oportunidades de crecimiento patrimonial.
Cómo evitarlos: aplicar la metodología paso a paso, revisar al menos una vez al año, separar claramente el fondo de otros ahorros y mantener protocolos escritos de uso y recarga.
Conclusiones
El fondo de emergencia constituye la primera línea de defensa financiera de los hogares y profesionales. Más allá de ser un simple ahorro, es una política estratégica de liquidez que protege la estabilidad económica y emocional frente a contingencias inevitables. Dimensionarlo con base en gastos esenciales, adaptarlo al perfil ocupacional, organizarlo en cubetas y gobernarlo con reglas claras son pasos fundamentales para garantizar su efectividad.
La evidencia académica y profesional demuestra que quienes mantienen fondos bien estructurados presentan mayor resiliencia, reducen su dependencia de la deuda costosa y preservan sus proyectos de vida aun en escenarios adversos. De esta forma, el fondo de emergencia no solo protege, sino que también fortalece la confianza y la capacidad de tomar decisiones financieras de largo plazo.
El llamado es a convertir esta guía en acción: calcular, estructurar y custodiar su propio fondo de emergencia, integrándolo con seguros, controles y un plan de vida financiera integral.
Referencas
- CFA Institute. (2023). Refresher Readings: Managing Personal Cash Flows and Liquidity. CFA Program Curriculum.
- CFP Board. (2021). Financial Planning Competency Handbook (3rd ed.). Wiley.
- Dalton Education. (2022). Fundamentals of Financial Planning (14th ed.).
- Deaton, A. (1991). Savings and Liquidity Constraints. Econometrica, 59(5), 1221–1248.
- Carroll, C. D. (1997). Buffer-Stock Saving and the Life Cycle/Permanent Income Hypothesis. Quarterly Journal of Economics, 112(1), 1–55.
- Lusardi, A., & Mitchell, O. S. (2014). The Economic Importance of Financial Literacy. Journal of Economic Literature, 52(1), 5–44.
- OECD/INFE. (2022). Measuring Financial Resilience. OECD.
- Federal Reserve. (2024). Report on the Economic Well-Being of U.S. Households.
- Family Office Exchange. (2020). Liquidity Planning for Family Enterprises.
- Tufano, P. (2011). Consumer Finance. Annual Review of Financial Economics, 3, 227–247.
- FINRA Investor Education Foundation. (2018). Financial Capability in the United States.
- Campbell, J. Y. (2006). Household Finance. Journal of Finance, 61(4), 1553–1604.

Demás Términos Relacionado con Planificación de la Estabilización Financiera

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero